Casas em Lisboa e Porto: o que causou a subida de preços, o que funciona e o que ainda é só promessa
O que diz a literatura científica sobre a subida dos preços da habitação em Portugal, o que deu resultado noutros países e que ideias menos conhecidas têm resultado medido. A leitura mais provável: faltam casas a preços que as famílias consigam pagar onde elas são precisas, e nenhuma medida isolada resolve.
- Publicado
- Leitura
- 19 minutos
- Etiquetas
- habitação, porto, lisboa, política urbana, alojamento local, imigração, rendas, urbanismo
Aviso: Este artigo foi gerado com recurso a inteligência artificial e não reflecte necessariamente a opinião do Porto Verde, com a excepção da última secção, que expõe a posição do Porto Verde. As recomendações das secções 4 e 5 são inferências da síntese a partir dos estudos, não resultados deles.
A evidência é compatível com vários aumentos simultâneos da procura perante uma oferta que respondeu pouco; o peso de cada factor não foi medido em Portugal. A leitura dos estudos favorece um pacote, não uma medida isolada.
Cinco choques na procura (aumentos fortes de pessoas ou de dinheiro à procura de casa; o 1.º, uma tendência longa)
O que dizem os estudos sobre cada medida
Regular e fiscalizar o alojamento local
preços de venda cerca de 8 % abaixo dos de bairros de comparação (Lisboa, suspensão de 2018)
Rendas (estudos não comparáveis): mais AL sobe-as em Berlim (até +2,4 % por anúncio comercial); restringi-lo associou-se a −2 % em Los Angeles; Sydney +2,7–3,6 %; Nova Iorque, sem efeito. Certeza moderada
Construir mais
preços médios nacionais 3 a 6 % mais baixos em 2022 (simulação); rendas cerca de 23 % abaixo da comparação, oito anos depois (Auckland, zonamento)
Valores não comparáveis; efeito da oferta em três a sete anos. Certeza moderada na direcção, mais incerta na dimensão em Portugal
Habitação a custo controlado em grande escala
habitação com custos e rendas ou preços limitados, pública ou de entidades sem fins lucrativos
Moradores pagam abaixo do mercado (Irlanda: 29,9 %); efeito nas rendas do mercado por isolar (Viena, Portugal). Certeza baixa
Menos imposto na compra de casa, mais no imposto anual
recomendação da Organização para a Cooperação e Desenvolvimento Económico (OCDE): o imposto municipal na compra (IMT) trava mais a mudança de casa do que o anual sobre imóveis (IMI)
Reino Unido e Canadá: mais imposto na compra, menos mudanças de casa (Reino Unido: −35 a −42 % por +2 p.p.); num corte temporário, cerca de 60 % do ganho ficou com os compradores. Sem estudo em Portugal. Certeza moderada
Apoios a quem compra casa
isenção do IMT a jovens até 35 anos: preços pedidos 3,2 % acima do contrafactual em 12 meses; Help to Buy (Inglaterra): casas novas em Londres 4,5 a 6,4 % mais caras do que logo fora da Grande Londres
Oferta rígida: parte do apoio vai para o preço; na fronteira galesa (oferta menos restrita), sem efeito significativo nos preços. Certeza moderada
Tectos de renda de primeira geração (limite rígido à renda)
rendas abrangidas mais baixas (Berlim: −7 a −11 %); menos mudanças de casa e menos casas anunciadas (Berlim: metade); efeito no bem-estar «duvidoso» em Berlim
112 estudos. Certeza moderada nos efeitos adversos (mobilidade, oferta); 2.ª geração: rendas abrangidas 2 a 7 % mais baixas, certeza moderada; limites portugueses não avaliados
Impostos sobre compradores estrangeiros
preços cerca de 5 % mais baixos em Vancouver e 7 a 9 % em Toronto, sem melhoria detectada nas rendas
Colúmbia Britânica e Ontário; nas zonas abrangidas da Colúmbia Britânica, as rendas subiram mais. Pouco peso em Portugal (não residentes fiscais: 5,0 % das transacções, 2025). Certeza baixa
Síntese científica
Os números entre parênteses rectos remetem para a lista de referências da nota completa (PDF).
Enquadramento
Entre 2008 e 2025, o índice de preços da habitação em Portugal subiu 145 % e o rendimento disponível bruto total das famílias 69 %, ambos em valores nominais, sem descontar a inflação (cálculo a partir de séries do Eurostat)[89][87]. Só em 2025, os preços subiram 17,6 % (Instituto Nacional de Estatística, INE)[140][19]. Nos 12 meses terminados em Dezembro de 2025, o preço mediano de venda foi de 4 875 € por m² no município de Lisboa e de 3 347 € por m² no do Porto, em ambos os casos cerca de 12 % acima dos 12 meses anteriores[133]. A renda mediana dos novos contratos em Portugal foi de 10,17 € por m² por mês no 2.º trimestre de 2026, mais 10,2 % do que um ano antes[136] (INE; secção 3.1 da nota completa).
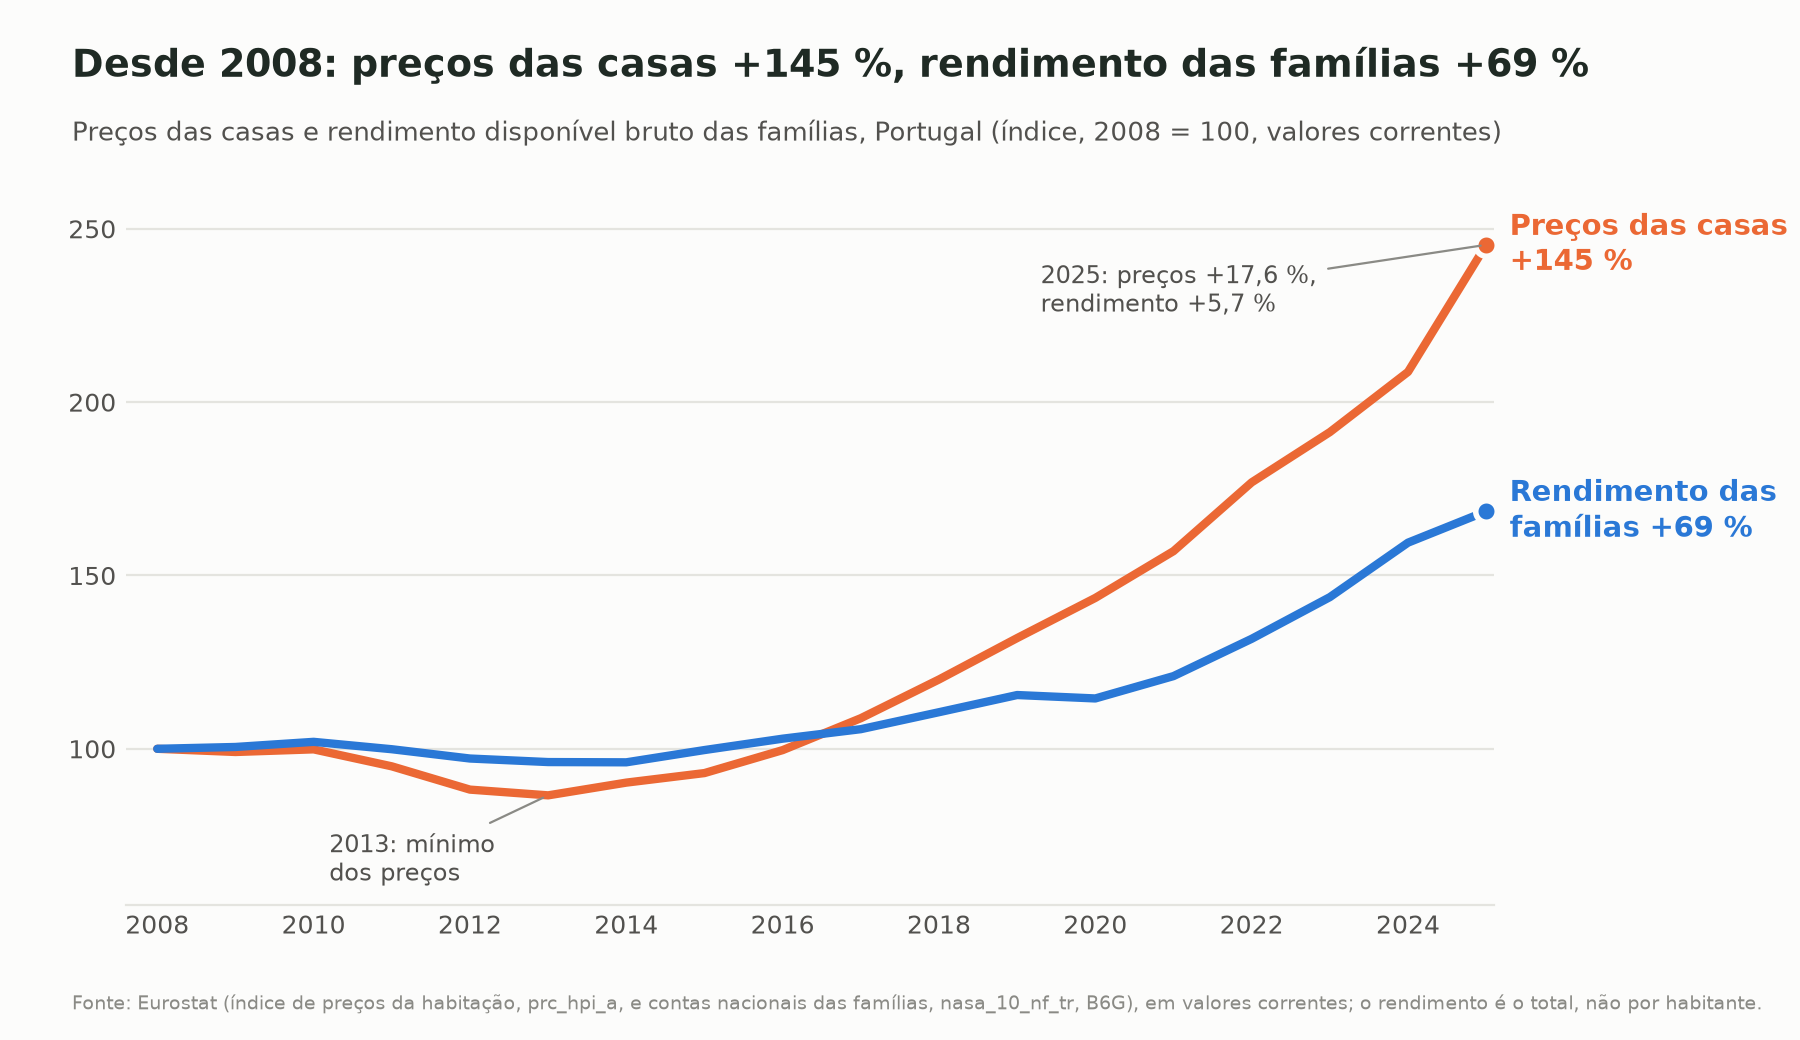 Preços das casas e rendimento disponível total das famílias em Portugal, 2008–2025 (índice: 2008 = 100; 200 é o dobro). Valores nominais, sem descontar a inflação. Fonte: Eurostat.
Pergunta, método e limites
Pergunta. Que factores explicam a subida dos preços e das rendas em Lisboa e no Porto, e com que peso? Que efeitos têm os principais instrumentos de política testados em Portugal e noutros países? Que combinação e sequência de medidas a evidência sustenta? O turismo, a imigração e o investimento estrangeiro são tratados como hipóteses a quantificar, não como premissas.
Método. Revisão de literatura de síntese, não meta-análise: estudos com métodos, escalas e períodos diferentes foram comparados quanto à direcção, à magnitude e às condições de obtenção, sem agregação numa estimativa única. A pesquisa usou catálogos abertos (OpenAlex e Crossref), repositórios de documentos de trabalho e fontes oficiais, com prioridade aos desenhos com identificação causal (variável instrumental, diferenças-em-diferenças, descontinuidade de regressão, controlo sintético) e às revisões sistemáticas; os restantes desenhos são identificados como tal. A certeza de cada conclusão segue uma versão simplificada do sistema GRADE (Grading of Recommendations Assessment, Development and Evaluation: alta, moderada, baixa ou muito baixa), que pondera o desenho dos estudos, a consistência entre eles e a aplicabilidade a Portugal (secção 2 da nota completa).
Limites. A pesquisa cobriu seis línguas, mas em alemão, francês, espanhol e neerlandês obtiveram-se, na maior parte dos casos, só os resumos; as restantes limitações constam da subsecção «Discussão e limitações».
1. Causas: o que está medido e o que não está
Não foi encontrada, para Portugal, nenhuma decomposição publicada que atribua a cada factor uma parte da subida dos preços (certeza muito baixa para qualquer repartição). A única comparação de factores com o mesmo modelo é uma simulação de econometria espacial: com o número de residentes estrangeiros de 2015, os preços médios nacionais em 2022 seriam cerca de 8 % mais baixos e, com o número de alojamentos locais (AL: casas ou quartos arrendados a turistas por curtos períodos) de 2015, cerca de 14 % mais baixos (Ribeiro et al., 2025)[233]. São implicações do modelo, não medições.
A evidência é compatível com uma procura empurrada por uma tendência de fundo e por choques simultâneos, perante uma oferta que respondeu pouco. A tendência é a redução da dimensão das famílias, que explicou mais de 70 % do aumento do seu número entre 1981 e 2011[55]; os choques são a imigração, o turismo, os compradores externos e o crédito com garantia pública (ver Síntese). As casas novas licenciadas caíram de 95,7 mil em 2002 para 7,5 mil em 2013[138], e em 2023 uma licença de construção demorava 545 dias em Lisboa e 453 no Porto (Banco Mundial, citado pela Organização para a Cooperação e Desenvolvimento Económico, OCDE)[205]. Num estudo descritivo do Banco de Portugal, o número de famílias cresceu, em 2021–2024, mais do que o de alojamentos, com cerca de 14 mil famílias por ano a mais[55] (secções 3.2, 3.5 e 4.3 da nota completa).
A subida de 2025. O Banco de Portugal estima um défice acumulado de cerca de 300 mil fogos na última década (cerca de 120 mil em 2016–2024, com as estimativas de população do INE)[18], mas considera que, em 2025, o hiato anual entre a dinâmica demográfica e a oferta de nova habitação «parece ter sido, em larga medida, anulado»[18]. Se assim foi, a subida de 17,6 % dos preços das casas nesse ano não se explica só pela falta de fogos. O saldo migratório de 2025 (70 862 pessoas) foi o mais baixo de 2022–2025[137] e as dormidas turísticas cresceram 1,6 % (INE, Estatísticas do Turismo, 2025), enquanto a garantia pública ao crédito para jovens até 35 anos abrangeu 26,8 % do montante dos novos empréstimos à habitação[19]. Infere-se, com certeza baixa, que a imigração não explica sozinha o ritmo de 2025 e, com certeza moderada, que o AL já instalado contribui para o nível dos preços, mas não explica a aceleração; o contributo da procura apoiada está por estimar (secções 3.2, 3.3, 3.6 e 4.3 da nota completa).
2. Evidência por medida
Os estudos diferem em país, período, desenho e variável medida (preços, rendas ou oferta): os valores são ordens de grandeza, não comparáveis entre si, e valem para a zona medida. A coluna «Limitações» assinala o que assenta só no resumo publicado. Vantagens, riscos, custo e prazo de cada opção: secção 4.1 da nota completa; certeza: secção 4.2.
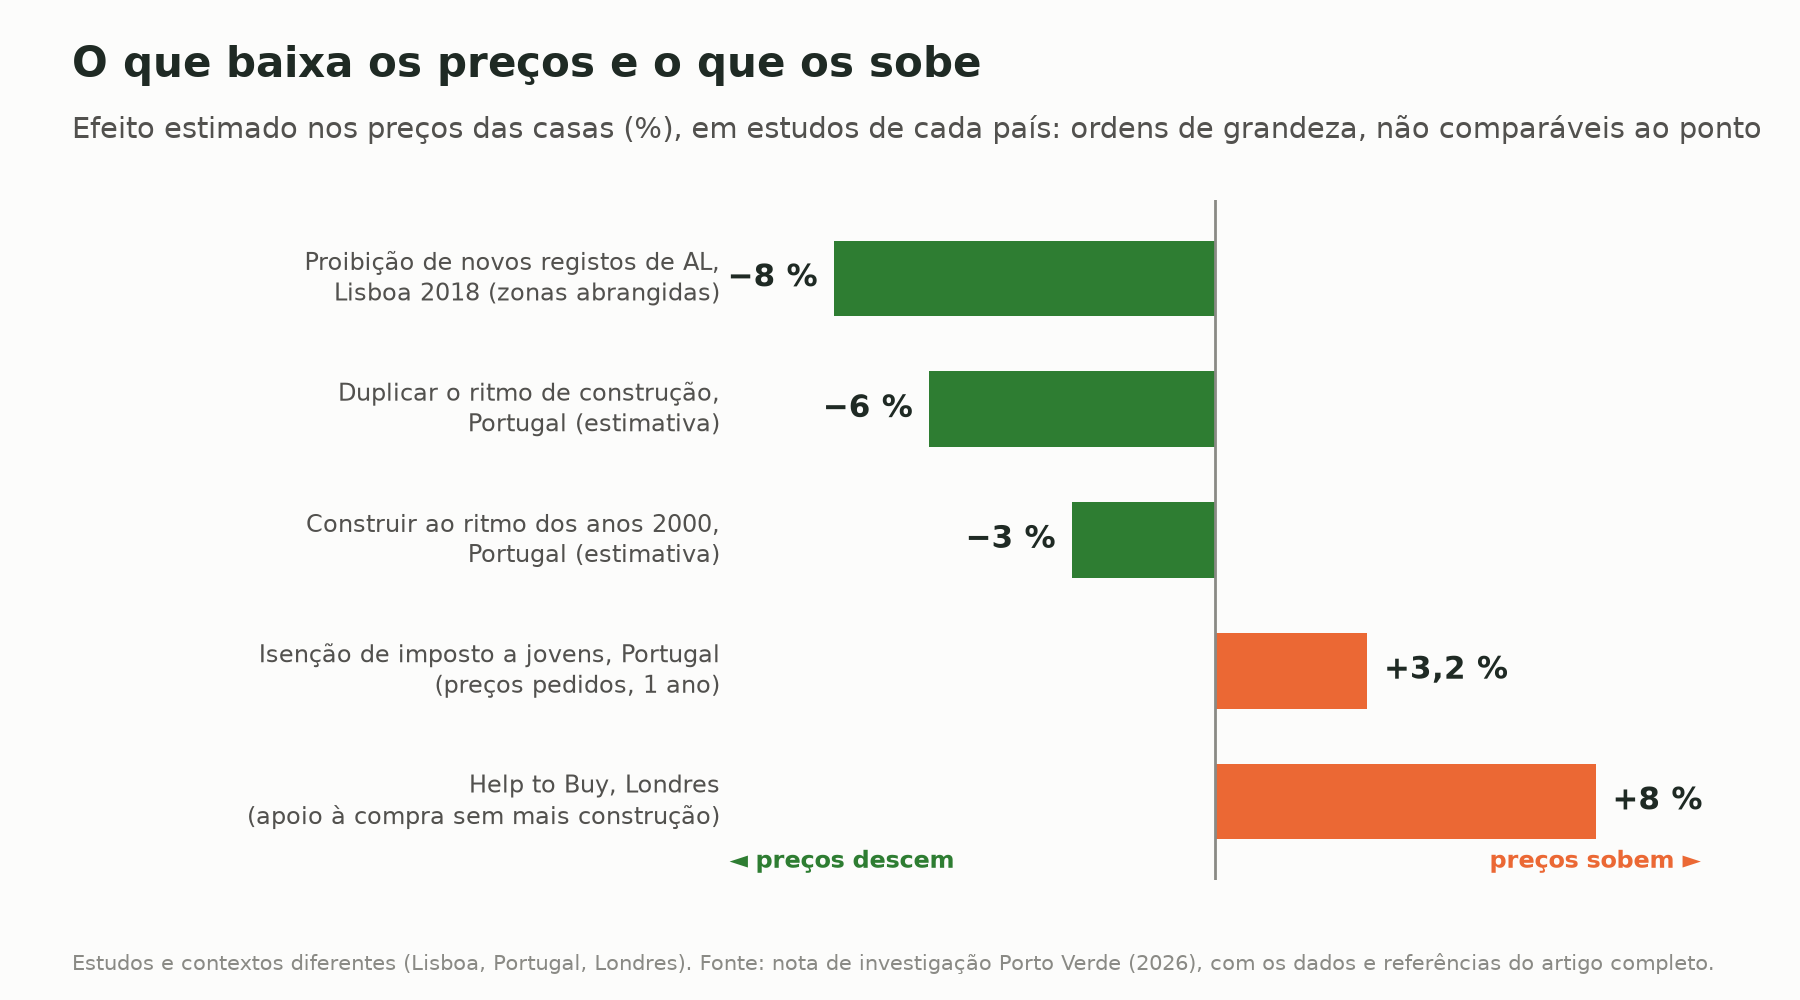 Estudos e contextos diferentes: ordens de grandeza, não valores directamente comparáveis.
| Contexto | Efeito estimado | Desenho e certeza | Limitações |
|---|---|---|---|
| Portugal, municípios (Ribeiro et al., Regional Studies, 2025) | Parque habitacional 1 % maior associado a preços 0,6 % mais baixos[233]. Simulação: com o ritmo de construção dos anos 2000 em 2012–2022, preços médios nacionais em 2022 cerca de 3 % mais baixos; ao dobro do ritmo, 6 %[233] | Econometria espacial e simulação; certeza moderada na direcção, baixa na magnitude | Simulação, não medição; os autores admitem efeito menor nas cidades centrais |
| Auckland, Nova Zelândia (zonamento liberalizado em 2016) | Rendas cerca de 23 % abaixo da comparação construída oito anos depois; 26,3 % na estimativa inicial (Greenaway-McGrevy e So, 2026)[262] | Controlo sintético; certeza moderada | Com dados só até 2020, −12,0 % (valor-p de 0,08); mede rendas, não preços |
| Berlim (congelamento de rendas, tecto de primeira geração, 2020–2021) | Rendas anunciadas das casas abrangidas 7 a 11 % mais baixas; casas anunciadas reduzidas a metade[114] | Comparação com casas não abrangidas; certeza moderada | Rendas anunciadas em Potsdam, fora do tecto, cerca de 12 % mais altas ao fim de três trimestres. Declarado nulo pelo Tribunal Constitucional alemão por falta de competência legislativa de Berlim (decisão de 25 de Março de 2021, processo 2 BvF 1/20) |
| Alemanha, Catalunha, Paris (tectos de segunda geração: limite flexível, com regras de actualização) | Rendas das casas abrangidas cerca de 2 a 7 % mais baixas[188][150][190][164][192] | Diferenças-em-diferenças (Catalunha, Paris); certeza moderada | Efeitos na oferta divergentes[150][190]; em 112 estudos, o efeito no bem-estar «não é claro»[165]. Os limites portugueses, de segunda geração, não foram avaliados |
| Lisboa (suspensão de novos registos de AL em bairros saturados, Novembro de 2018) | Até ao 3.º trimestre de 2019, preços de venda cerca de 8 % abaixo dos de bairros vizinhos de comparação; 20 % nas casas de dois quartos (Gonçalves, Peralta e Pereira dos Santos, 2022)[103] | Diferenças-em-diferenças; certeza moderada | Efeito local, não extensível à cidade; documento de trabalho |
| Berlim, Los Angeles, Sydney, Nova Iorque (AL e rendas) | Berlim: até 2,4 % mais na renda pedida por cada anúncio comercial de AL a menos de 250 m[263]. Los Angeles: restringir o AL associou-se a preços e rendas cerca de 2 % mais baixos[167]. Sydney: rendas cerca de 3,6 % mais altas depois do anúncio e 2,7 % depois da entrada em vigor das regras[264]. Nova Iorque: sem efeito distinguível de zero[273] | Variável instrumental (Berlim); quase-experimentais (restantes); certeza moderada | Unidades diferentes; Los Angeles e Sydney tirados dos resumos publicados; Nova Iorque, documento de trabalho |
| Portugal (isenção do Imposto Municipal sobre as Transmissões Onerosas de Imóveis, IMT, para jovens até 35 anos, Maio de 2024) | Preços pedidos por m² cerca de 3,2 % acima do contrafactual ao fim de 12 meses (Clemente-Casinhas e Vale, 2026)[50] | Controlo sintético; certeza moderada | Contrafactual construído com municípios espanhóis; preços pedidos, não de transacção |
| Inglaterra (Help to Buy, empréstimo público para comprar casa nova, alargado em Londres em 2016) | Preços das casas novas em Londres 4,5 a 6,4 % mais altos do que logo fora da Grande Londres; sem efeito detectável na construção[41] | Descontinuidade espacial; certeza moderada | Na fronteira com o País de Gales, de oferta menos restrita, sem efeito significativo nos preços |
| Reino Unido (imposto de selo na compra) | Mais 2 pontos percentuais de imposto, 35 a 42 % menos mudanças de casa (Hilber e Lyytikäinen, 2017)[117]; num corte temporário, cerca de 60 % do ganho ficou com os compradores[24] | Descontinuidade de regressão (mobilidade); certeza moderada | Sem estudo em Portugal; transposição por inferência |
| Vancouver e Toronto (imposto sobre compradores estrangeiros, 2016–2017) | Preços cerca de 5 % mais baixos em Vancouver e 7 a 9 % em Toronto, sem melhoria detectada nas rendas[70][211] | Diferenças-em-diferenças e descontinuidade de regressão; certeza baixa | Em Portugal, os compradores com domicílio fiscal no estrangeiro fizeram 5,0 % das transacções (2025)[140] |
| Suíça, 2001–2006 (imigração) | Fluxo de imigração igual a 1 % da população: preços 2,7 % mais altos nas moradias e 3,5 % nos prédios de apartamentos[61] | Variável instrumental; certeza baixa quanto a Portugal | Numa meta-regressão de 45 estudos, efeito médio quase nulo, com grande heterogeneidade[172] |
| Viena (cerca de 2020) | Habitação municipal (23 % do parque) e de associações de lucro limitado (21,2 %): cerca de 44 %[159]. Em Portugal, a habitação social é menos de 2 % do parque (2022)[208]; média da OCDE, cerca de 7 % (6 % noutra fonte, com outro conjunto de países)[209] | Descritivo; certeza baixa | Nenhum estudo isolou o efeito nas rendas do mercado |
| Irlanda, Zurique (habitação a custo controlado) | Irlanda: renda de custo 29,9 % abaixo do mercado[79], em cerca de 3 600 fogos (1 % das casas arrendadas)[197]. Zurique: renda mediana de 1 149 francos suíços na habitação de utilidade pública, contra 1 987 no resto do parque[247] | Modelo hedónico (Irlanda); comparação descritiva (Zurique); certeza baixa | Benefício para os moradores, não efeito no mercado; Zurique sem controlo de idade, localização ou qualidade |
| Lisboa (Renda Segura), Portugal (Arrendamento Acessível), Austrália (National Rental Affordability Scheme, NRAS) | Renda Segura: 235 imóveis com contrato, para cerca de mil previstos[282][154]. Arrendamento Acessível: contrato activo para 2,7 % dos cerca de 35 000 agregados com candidatura válida[155]. NRAS: mais de 22 000 fogos saíram do programa em 2022–2024[235] | Descritivo, sem contrafactual | Dados do município e de uma avaliação externa conhecidos pela imprensa |
Sem avaliação causal: construção modular, conversão de escritórios em casas, partilha de casa, cooperativas como La Borda (Barcelona) e concursos de terreno público pelo melhor projecto. Nos estudos reunidos, nenhuma medida isolada tem efeito medido de dois dígitos nos preços médios de uma cidade (secções 3.18 e 4.1 da nota completa).
Fogos vagos. Nos Censos de 2021, Lisboa tinha 47 748 alojamentos vagos e o Porto 20 270 (cerca de 15 % do parque de cada município), mas só 21 801 e 7 799 estavam fora do mercado e em edifícios em bom estado[129]. Em França, o imposto sobre alojamentos vagos associou-se a uma redução relativa de 8,6 % da taxa de vagos (diferenças-em-diferenças), em parte possivelmente por reclassificação administrativa[25]; aplicada a estes últimos, um cálculo ilustrativo deste texto (21 801 e 7 799 fogos × 8,6 %) daria cerca de 1 900 fogos em Lisboa e 700 no Porto, de uma só vez, como limite superior ilustrativo[25][129]. Certeza baixa (secção 3.11 da nota completa).
3. Discussão e limitações
Convergência e divergência. Os desenhos causais convergem em três resultados de certeza moderada: os apoios à compra associaram-se a preços mais altos onde a oferta é restrita[50][41]; a construção nova, a rendas mais baixas na vizinhança e, em Auckland, na cidade[8][212][262]; os tectos de primeira geração, a menos mobilidade e menos oferta anunciada[65][114][165]. No AL, um segundo estudo português concorda no sentido com o de Lisboa: valores de transacção 2,3 a 6,0 % mais altos por cada novo AL por trimestre e código postal (áreas metropolitanas de Lisboa e do Porto, 2010–2017)[196]. Persistem duas divergências: sobre o tecto catalão, dois estudos com os mesmos registos de contratos discordam quanto à oferta (redução de 10 % num, nenhuma no outro)[150][190]; e um painel entre países (Melecký e Pakši) não detecta efeito das licenças nos preços[185], ao contrário das fontes portuguesas[55][178], o que reflecte, pelo menos em parte, a escala de análise (secção 4.3 da nota completa).
Transferibilidade e elasticidade da oferta. A maior parte dos estudos causais vem de mercados com outra elasticidade da oferta, da qual depende o efeito de várias medidas: com oferta que responde pouco, um apoio à procura traduz-se mais em preço do que em fogos. O Banco de Portugal parte de uma elasticidade nacional de longo prazo de 0,84 (estimativa da OCDE)[44]; a Comissão Europeia indica 0,2 a 0,4 para áreas metropolitanas com pouco solo disponível[86], e para Lisboa e o Porto não há estimativa. Infere-se, com certeza moderada, que a elasticidade nacional exagera a capacidade de resposta da oferta nas duas cidades (secção 3.5 da nota completa).
Limitações. Não há estudo causal português sobre a imigração, a habitação pública, o Imposto Municipal sobre Imóveis (IMI) agravado aos devolutos, os apoios à renda nem os limites às rendas em vigor. Parte considerável das obras são documentos de trabalho, e alguns dados só são conhecidos pela imprensa. As conclusões mudariam com um estudo causal português que mostrasse fraca resposta da oferta ao licenciamento, com evidência de que o AL explica uma parte dos preços maior do que a estimada, ou com dados de 2026–2027 que mostrassem descida dos preços com imigração baixa (secção 5 da nota completa).
4. Restrição territorial: construir sem comprometer a estrutura ecológica
A oferta nova deve respeitar o ordenamento do território: não pode ocupar a estrutura ecológica (as áreas que o Plano Director Municipal protege, como espaços verdes e linhas de água) nem as áreas inundáveis. Há uma ordem de preferência, e as vias avançam ao mesmo tempo: primeiro as casas que já existem e a reabilitação, depois o solo já urbanizado, depois construir mais onde já há cidade, e só por fim solo livre, fora da estrutura ecológica. É uma leitura feita a partir dos estudos, não uma conclusão deles (secção 3.17 da nota completa). As propostas da Associação Campo Aberto ao Plano Director Municipal do Porto (2020)[10][11] mostram o tipo de regras em causa; um membro da equipa do Porto Verde participou na sua elaboração, e este artigo não adopta as que reduzem a capacidade de construção, por ser uma escolha política e não técnica; a premissa demográfica em que assentavam perdeu força com o crescimento desde 2021.
5. Implicações para a política: sequência e grau de certeza
Leitura dos autores, a partir da evidência reunida: há escassez de oferta, em particular de oferta acessível, numa economia sujeita a vários choques de procura simultâneos. Esta secção é uma leitura da evidência, não uma conclusão dos estudos. Sem efeitos isolados de grande dimensão, as medidas formam um pacote, ordenado por três resultados: a oferta é lenta (em Auckland, cerca de 21 800 fogos licenciados a mais do que no contrafactual em cinco anos, cerca de 4,1 % do parque de 2016[111]), pelo que tem de começar já; os apoios à procura provavelmente sobem os preços enquanto a oferta é inelástica; e sem identificação individual dos fogos vagos não é possível tributá-los nem avaliar as medidas. Os prazos são de execução; a oferta leva três a sete anos a produzir efeito.
- Já: parar de piorar e saber o que há. Registo municipal de fogos vagos, cruzando moradas com consumos de água e electricidade; não alargar garantias públicas nem isenções a quem compra enquanto a oferta não responder; não criar novos tectos de renda de primeira geração; fazer cumprir as zonas de contenção do AL, com prioridade ao AL comercial.
- Em um a três anos: desbloquear a oferta. Licenciamento com prazos previsíveis e monitorizados, sem dispensar pareceres; solo público já urbanizado; IMI agravado aplicado de forma sistemática aos prédios devolutos (o problema é de aplicação, não de taxa); reabilitação e partilha de heranças; mão-de-obra da construção, tratando a imigração como dado de planeamento. Evitar instrumentos coercivos de risco constitucional elevado (o arrendamento forçado foi previsto em 2023 e revogado em 2024)[125][223].
- Em três a dez anos: um sector de habitação a custo controlado com dimensão real, com operadores sem fins lucrativos, solo público, financiamento plurianual estável, renda de custo e afectação permanente. Por cálculo a partir de dois projectos do Plano de Recuperação e Resiliência, 100 mil fogos custariam, em ordem de grandeza, 7,9 a 13,5 mil milhões de euros, sem imposto sobre o valor acrescentado e provavelmente subestimados, porque usam montantes aprovados e não adjudicados[253].
Em paralelo: menos imposto na compra e mais no imposto anual sobre a casa, como recomenda a OCDE[205], e avaliar com contrafactual, antes de os alargar, os apoios à renda e as medidas fiscais de 2026 para o arrendamento (em França, o incentivo Pinel não aumentou de forma significativa a construção nova, segundo uma pré-publicação)[58].
Grau de certeza: moderado quanto à direcção destas medidas e mais incerto quanto à dimensão dos efeitos em Portugal. O pilar do custo controlado é uma aposta normativa, e a contribuição do parque vago tem igualmente certeza baixa.
A nota completa (PDF)
A síntese de todos os estudos, com o método, o grau de certeza de cada conclusão, os limites e mais de 300 referências, está em PDF (100 páginas, com 7 figuras). Inclui também o regime do arrendamento, os apoios à renda, o papel dos juros e a fiscalidade do arrendamento.
Porque é que isto interessa ao Porto Verde
O Porto Verde mapeia e defende os espaços verdes do Porto. A falta de habitação ameaça-os de duas maneiras: empurra a construção para o solo ainda livre e dá argumentos para dispensar as regras de ordenamento. Por isso, as duas coisas tratam-se juntas: dar preferência às casas que já existem e ao solo já urbanizado e bem servido por transporte público, construir sem esperar que uma via se esgote, e nunca na estrutura ecológica nem em espaços verdes protegidos. É uma leitura assente nos estudos citados, não uma conclusão deles: nenhum estudo mede, para Portugal, quanto espaço verde se poupa ou quantas casas se perdem por esta via.